デリカD:5に車両保険は必要?納車10日目の雹被害で考えが変わった話
「デリカD:5に車両保険は必要なのか?」
私は以前、車両保険は不要だと思っていました。保険料を払うくらいなら、その分を貯金しておけばいい。車をぶつけても、板金修理で直せばいい。そんな考えでした。
ところが、初めて新車で購入したデリカD:5が、納車10日目に雹(ひょう)被害に遭いました。
フロントガラスにはひびが入り、ボンネットやルーフにもへこみ。ディーラーが提示したフロントガラスとボンネットの交換費用は、合計343,134円(概算)でした。ルーフの修理費は含まれていません。
雹に車を傷つけられたこともショックでした。でも、特に腹が立ったのは、車両保険に入っていなかった自分自身です。さらに辛かったのは、自分が正しいと思っていた判断の間違いを認めることでした。
この記事では、当時の私の考え、実際の雹被害、修理費、自然災害に対する車両保険の補償範囲、そして今の判断基準を紹介します。
先に結論を言うと、車両保険は全員に必要なものではありません。ただし、外すなら「突然、大きな修理費が必要になっても自分で負担できるか」まで考えて決めた方がいい。私はそこを見落としていました。
車両保険はいらないと思っていた理由
もともと私は、車両保険不要論に納得していました。
車両保険をつければ年間保険料は上がるし、使えば翌年以降の等級や保険料にも影響する。だったら保険料を貯金し、必要なときだけ修理代を支払う方が合理的だと思っていたんです。
実際、以前の車では板金修理を2回経験しました。修理代はそれぞれ8万円と6万円。その経験から「多少の傷なら自分で直せる」という感覚がありました。
最初からデリカを溺愛していたわけではない
正直に言うと、購入当初の私はデリカD:5をものすごく気に入っていたわけではありません。
アウトドア向けの車だし、多少擦っても気にならないだろう。傷がついても板金で直せばいい。そのくらいに考えていました。
もちろん、初めての新車なので「車両保険に入った方がいいかな」という迷いはありました。でも、保険料を比較してから決めようと、判断を後回しにしていました。
今思えば、私が考えていたのは、自分が車を擦ったり、ぶつけたりするような事故ばかり。自然災害で車全体が傷つくことは、想定していなかったんです。
納車10日目、大きな雹がデリカに降ってきた
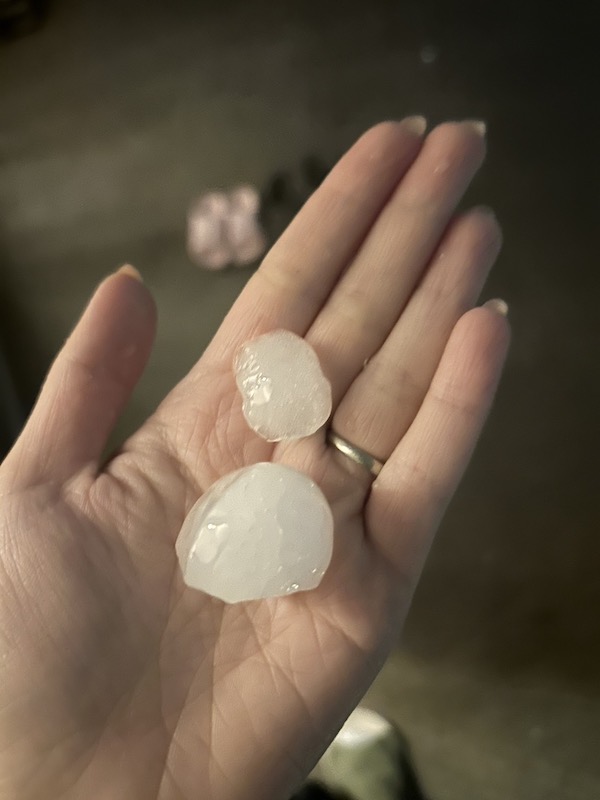 手のひらに収まらないサイズの雹。これが車に当たると思うと、被害が大きくなるのも納得でした。
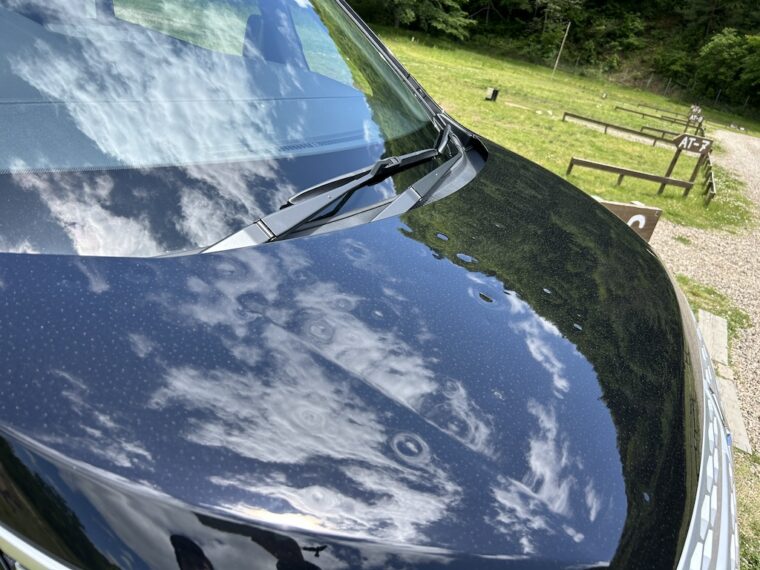 ボンネットに点在する雹の凹み。擦り傷と違って「一部分だけ」では終わりませんでした。
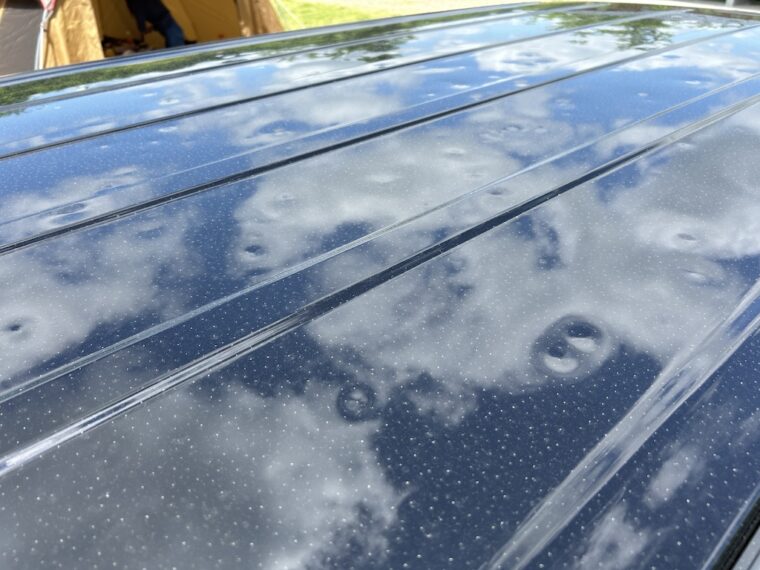 ルーフにも被害。修理範囲が一気に広がる感覚がありました。
あんなに大きな氷の塊が空から降って、自分の車に当たるなんて思ってもいませんでした。
フロントガラスにはひびが入り、ボンネットとルーフにはへこみが残りました。車の一部分を擦ったのとは違い、被害が広い範囲に及んでしまったんです。
新車を買って、たった10日目。なぜこのタイミングなのか。ショックで、何も考えられませんでした。
何より辛かったのは、自分の判断ミスを受け入れること
雹被害に遭って、私は車両保険に入っていなかった自分に腹が立ちました。
それまで「保険料を払うより貯金する方が合理的だ」と、自分なりに考えていたんです。なのに、実際にはフロントガラスが割れ、車体のあちこちがへこみ、予想以上の修理費が必要になりました。
このとき、初めて「保険って大切なんだな」と実感しました。
でも、それを認めることは、自分が正しいと思ってきた判断が間違っていたと認めることでもありました。私は、そのことを受け入れるのが辛かったんです。
もちろん、車両保険不要論そのものが間違いとは思いません。大きな損害を自己負担できる人なら、車両保険をつけない選択もあるでしょう。
ただ、私の場合は「板金修理なら数万円」という経験だけで考えていて、自然災害による広範囲の損害を見積もっていませんでした。
保険に入らなかったこと以上に、十分に考えずに決めていたことが、自分の判断の間違いだった。今はそう感じています。
ディーラーの修理見積もりは約34万円
雹被害のあと、ディーラーに修理費を確認しました。2024年4月19日に受け取ったメールの概算見積額は、次のとおりです。
| 修理箇所 | 概算見積額 |
|---|---|
| フロントガラス交換 | 220,550円 |
| ボンネット交換 | 122,584円 |
| 合計 | 343,134円 |
2024年4月19日時点のディーラー概算見積額です。実際の支払額ではありません。ルーフなどの修理費は含まれていません。
フロントガラスは安全にも関わるため、ディーラーに交換を依頼しました。実際に交換していますが、最終的な支払額は今回確認できていないため、見積額と区別して記載しています。
一方、ボンネットやルーフのへこみについては、どこまで修理するのか悩みました。車両保険がない以上、修理費は自分で負担するしかありません。
当時は「天井は諦めよう」と考えていました。全部をきれいに直す選択ができなかったことも、悔しかったです。
雹被害は、ひとつの傷を直して終わりとは限りません。ボンネットやルーフ、ガラスなど、複数の場所が一度に傷つく。その修理費の大きさを、私は初めて知りました。
初新車納車10日目でひょう被害。
ボンネット、天井ボコボコ、 フロントガラスひび割れた。 車両保険は修理代の先送りの気がするから、入ってなかった😅 自然災害は想定してなかった。 ボンネットとフロントガラスだけ直して、天井は諦めよう。 逆に、デリカらしくガシガシ乗れと言うことかな。笑 pic.twitter.com/oWjNnPv1Xc — おたけ (@otakedesu1) April 17, 2024
雹・台風・洪水は車両保険で補償される?
車両保険は、衝突事故だけでなく、契約内容によって自然災害による車の損害にも備えられます。一般的な扱いを整理すると、次のとおりです。
| 自然災害 | 一般的な車両保険での扱い |
|---|---|
| 雹(ひょう) | 補償対象 |
| 台風などによる車体の損傷 | 補償対象 |
| 洪水による水没 | 補償対象 |
| 地震 | 原則として補償対象外 |
| 噴火・津波 | 原則として補償対象外 |
契約タイプ・商品・特約・被害状況などによって扱いが変わります。地震・噴火・津波には特約で一部備えられる場合があります。
雹については、一般型だけでなく、補償範囲を限定したタイプでも対象になる商品があります。一方、自損事故や当て逃げなどは、契約タイプによって扱いが違います。
保険の名前だけで判断せず、「自分の契約では何が補償されるのか」を約款や見積内容で確認することが大切です。
参考:日本損害保険協会「風水雪災等による損害を補償する損害保険」/三井住友海上「雹による被害は車両保険で補償される?」
大雨が増える今、自然災害への備えも考えたい
私が雹被害を経験するまで、自然災害はニュースの中の出来事のように感じていました。
しかし、気象庁の観測データでは、全国の「1時間に80mm以上の大雨」の年間発生回数は、1976〜1985年の平均約14回に対し、2016〜2025年は平均約25回。約1.8倍に増えています。
※全国のアメダス観測値を1,300地点あたりに換算した比較です。
ただし、すべての自然災害が増えているわけではありません。雹が全国的に増えているとも、ここでは断定できません。
それでも、運転に気をつけていれば防げる事故と、運転技術だけでは防ぎきれない自然災害は別です。自分の車に被害が及ぶ可能性を、保険選びの判断材料に加えたいと思うようになりました。
参考:気象庁「大雨や猛暑日など(極端現象)のこれまでの変化」
雹被害で車両保険を使うと等級は下がる?
雹による損害で車両保険を使った場合、一般的には翌年の等級が1等級ダウンします。事故あり係数適用期間も通常1年加算されるため、翌年以降の保険料に影響することがあります。
ただし「雹被害なら必ず保険を使った方が得」というわけではありません。
- 修理見積額はいくらか
- 免責金額(事故時の自己負担額)はいくらか
- 保険を使う場合と使わない場合で、翌年以降の保険料はどう変わるか
- 車を使えない期間の代車・レンタカー費用は補償されるか
この4点を保険会社に確認してから、利用するか決めるのが現実的だと思います。
デリカD:5に車両保険が必要な人・不要な人
私は今でも、車両保険がすべての人に必要だとは考えていません。判断するなら、車の新しさだけでなく、家計や使用状況も見たいところです。
| 加入を積極的に検討したい人 | 車両保険なしも検討できる人 |
|---|---|
| 新車・高年式の車に乗っている | 車の価値が低く、買い替え費用にも備えている |
| ローンの残債が大きい | 大きな修理費を貯金から無理なく払える |
| 高額修理が家計に響く | 車が使えなくても代替手段がある |
| 通勤・家族の移動に車が欠かせない | 自分で負担するリスクを理解している |
あくまで判断の目安です。「新車だから絶対に必要」「古い車だから不要」と一律には決められません。
私が車両保険不要論で見落としていたのは、「どれくらいの被害までなら自分で負担できるのか」という線引きでした。
6万円や8万円の板金修理と、数十万円以上かかるかもしれない自然災害による損害。これらを同じ感覚で考えていたことが、判断ミスだったと思います。
迷ったら「車両保険あり・なし」で見積もりを比べる
車両保険に入るかどうか悩んでいる人に、私が一番おすすめしたいのは、同じ条件で見積もりを比べることです。
| 比較する条件 | 確認したいこと |
|---|---|
| 車両保険なし | 年間保険料と自己負担するリスク |
| 車両保険あり(一般型) | 年間保険料・補償範囲 |
| 車両保険あり(限定型) | 年間保険料・対象外となる事故 |
| 免責金額の違い | 保険料の差と事故時の自己負担額 |
保険料は等級・年齢・使用目的・年間走行距離・車両保険金額などで変わります。他人の保険料を見て決めるより、自分の条件で差額を出した方が判断しやすいと思います。
例えば、車両保険ありとなしの年間差額が分かれば、その金額でどんな損害に備えられるのか、自分の貯金と照らし合わせられます。
私は新車を買うとき、この比較をきちんとしないまま後回しにしていました。だからこそ、読者には「なんとなく不要」で決めてほしくありません。
無料の自動車保険一括見積もりサービス
今はデリカを長く乗るために、保険も整備も考えている
購入当初、私はデリカに特別な愛着があったわけではありません。それでも今は、できるだけ長く乗りたいと思っています。目標は20年・20万kmです。
エンジンオイルやATFなどの予防整備はもちろん大切。でも、どれだけ整備していても自然災害を完全には防げません。
だから、長く乗るための備えとして、整備費用と同じように保険も自分の生活に合わせて考えたいと思っています。
私が実践している整備の考え方は、デリカD:5を20年乗るメンテ計画にまとめています。
まとめ|間違っていたのは、リスクを十分に考えず判断したこと
私は以前、車両保険は不要だと考えていました。過去の板金修理の経験から、貯金で備えれば十分だと思っていたんです。
でも、納車10日目に雹被害に遭い、フロントガラスとボンネットだけで概算343,134円の見積もりを見て、その考えを見直しました。
辛かったのは修理費だけではありません。自分の判断が間違っていたと認め、受け入れることでした。
だからといって、車両保険を全員にすすめたいわけではありません。必要な人もいれば、貯金で備える方が合っている人もいると思います。
ただ、車両保険を外すなら、どんな損害を、いくらまで自分で負担できるのか。そこだけは具体的に考えておいてほしいです。
車両保険が必要かどうかは、保険料だけでなく、自分が引き受けられるリスクで決める。
私の失敗が、誰かの後悔を減らす判断材料になれば嬉しいです。